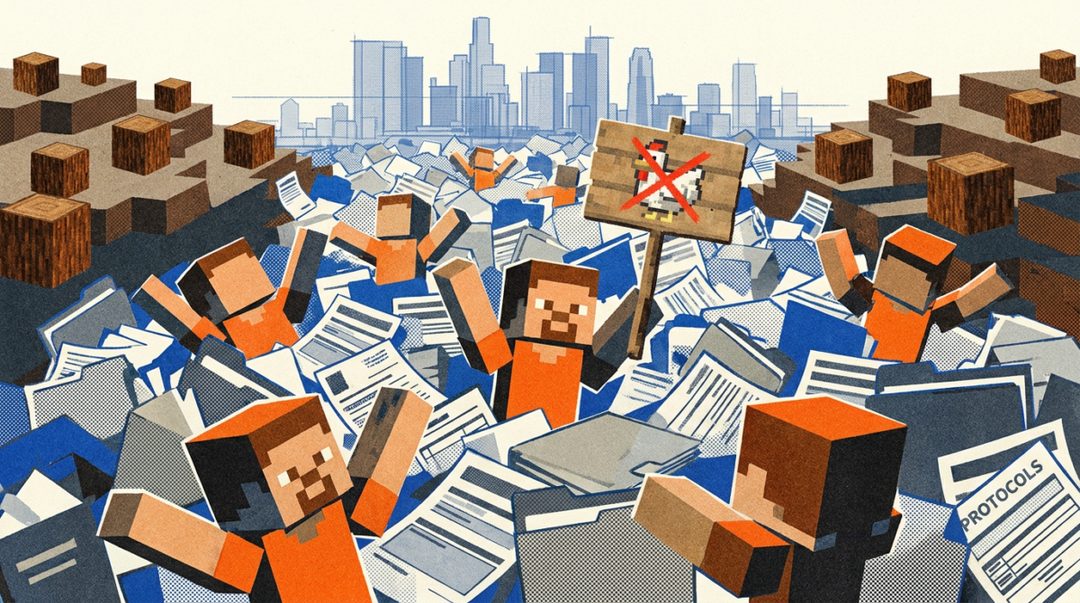
Anthropic 上周递交美国 IPO 申请,营收同比增长约 12 倍,亏损却扩大到 230 亿美元量级。把这条新闻和今天其余七条放在一起看,几乎是同一件事的不同切面:高盛收回交易员的 AI 编程工具、马斯克因成本下调 Grok Bot 额度、甲骨文发 200 亿美元债建数据中心。AI 的能力曲线还在往上,成本曲线一条都没下来。当资本市场开始用每股亏损而不是榜单排名给 AI 公司定价,这个板块的叙事重心就变了——从比谁更强,转向比谁扛得住账单。
Anthropic 递交 IPO,亏损 230 亿美元重要性 8/10
Anthropic 上周递交美国 IPO 申请,同时计划通过澳洲券商向当地散户发售股票。同期披露的数据显示,其营收同比增长约 12 倍,亏损扩大至 230 亿美元量级,内部 AI 使用成本甚至超过员工薪酬。
三个信号值得分开看。营收 12 倍增长说明需求端没有减速;亏损同步扩大说明 scaling 的边际成本还没见顶;而「内部 AI 成本超过薪酬」是一个新科目——AI 第一次在损益表上以接近人力的量级出现。
对投资人的含义更直接:这将是公开市场第一次给一家前沿模型公司定价,它的估值会成为整个板块的锚。如果 Anthropic 的定价承压,后续所有 AI 公司的融资预期都要跟着重算。
原文:36氪
高盛收回交易员和银行家的 AI 编程工具重要性 7/10
据报高盛已收回面向交易员和投行人员的 AI 编程工具权限。此次收缩发生在金融机构大规模铺开代码生成类 AI 之后,被收回权限的对象是交易员与投行人员。
关键问题不在工具本身,而在责任链。交易员用 AI 生成的代码,谁审、出错算谁的、模型能碰哪些数据——这些在「先上再跑」的阶段被跳过了,现在进入补课期。
这对做企业级 AI 的公司是个明确提醒:金融客户的采购周期会变长,合规文档、审计日志、权限隔离的权重会显著上升。能卖进投行的不再是 demo 最好的那家,而是能交出一整套可审计链路的那家。
原文:The Decoder
甲骨文拟发 200 亿美元股票与债券,输血 AI 基建重要性 6/10
甲骨文提交文件,计划通过增发股票和债券募集 200 亿美元,用于支撑其激进的 AI 数据中心建设与算力采购。
甲骨文长期以现金流稳健著称,走到增发这一步,说明单个 AI 基建项目的规模已经超出内部造血能力。更值得注意的融资结构:用股权为数据中心融资,等于把 AI 需求预期的风险部分转移给了股东。
这意味着甲骨文的 AI 押注开始接受公开市场按季度检验。一旦算力租赁价格下行或客户承诺兑现慢于预期,这些资产的回报率会被直接压下来,而股东会比债权人更早做出反应。
原文:CNBC
沙特阿美 26 亿美元入股 Humain,拿 49%重要性 6/10
沙特阿美以 26 亿美元取得 AI 公司 Humain 49% 的股份,成为中东主权资本加码本土 AI 能力的又一笔大额交易。
49% 是个精确的数字:不到控股线,但足够深。对 Humain 来说,拿到的是能源与资本的双重背书;对阿美来说,拿到的是石油之外的第二增长叙事。
中东的路径和硅谷不太一样——它用低成本电力这一真实优势去换 AI 产业链的位置,而不是靠资本市场融资堆算力。这类交易未来会更多,且大概率集中在「电力密集、资本密集」的环节。
原文:The Decoder
纽约时报等起诉 Brave,指其抓取内容转卖重要性 6/10
纽约时报联合多家媒体起诉隐私浏览器 Brave,指控其抓取受版权保护的内容,并非法分发给 Anthropic、Perplexity 等 AI 客户。
这次被告不是模型公司,而是数据供应链的中间商。过去两年的版权诉讼基本直接对准 OpenAI、Anthropic 这类买方,这次绕到了浏览器与爬虫这一层。
如果这条路径成立,AI 公司的数据来源合规责任会被往上追一层,数据采购的合同结构要重写。Brave 这类「隐私浏览器 + 搜索 API」的商业模式,本质是把抓取能力转成 B 端供给,其法律风险此前被明显低估。
原文:TechCrunch
OpenAI 推 Grid Protectors,数据中心改叫「AI 算力园区」重要性 6/10
OpenAI 官方推出 Grid Protectors Program,与电力公司合作保障未来算力园区的供电,并承诺不影响居民电价。媒体同时曝出,其正考虑把不受欢迎的「数据中心」改称为「AI compute campuses」。
两件事指向同一个瓶颈:算力扩张的约束正从芯片转向电力与社区关系。改名当然解决不了负荷问题,但它说明选址与并网的阻力来自地方政治,而不是技术。
绑定电力公司、公开承诺居民电价不受影响,是更实际的一步。过去十年基础设施公司处理邻避(NIMBY)的那套方法,现在轮到 AI 公司来学,而且时间更紧。
原文:OpenAI
马斯克因成本过高削减 Grok Bot 配额重要性 6/10
马斯克称 Grok Bot 的成本「不可持续地高」,随即下调使用额度——而就在数周前,他还称其为职业生涯中增长最快的产品。
这两句话并不矛盾,反而是同一件事的两面。agent 类产品的成本结构和聊天机器人完全不同:一次任务可能触发几十次模型调用与工具调用,单位用户成本随使用深度线性甚至超线性上升。
这会是 agent 商业化的主要约束:限额、涨价,或者把任务路由给更小的模型。增长最快和成本最高,往往是同一批功能。
原文:TechCrunch
DeepSeek 融资细节曝光:vivo、美团在列重要性 5/10
雷锋网早报援引消息称,DeepSeek 新一轮融资的投资方名单包括 vivo、美团等产业资本,具体金额与估值尚未获官方确认。
值得注意的是投资方类型而非金额。vivo 代表终端入口,美团代表本地生活场景,两家都是「有场景、缺模型」的买方。
产业资本进入模型层,通常不只是一笔财务投资,后续大概率伴随定制模型或联合训练的安排。这条消息目前仍属未证实,但它反映的趋势已经清楚:模型公司正在被下游场景方锁定。
原文:雷锋网
今天这八条可以压成一句:AI 公司正在同时收到两张账单,一张来自算力,一张来自内容与合规。留一个问题——当融资环境开始追问单位经济模型,最先撑不住的会是哪一类公司?